
Primeiras emissões de Real Digital por cooperativas e proposta da CVM mostram como a regulação pode definir os próximos passos do DREX.
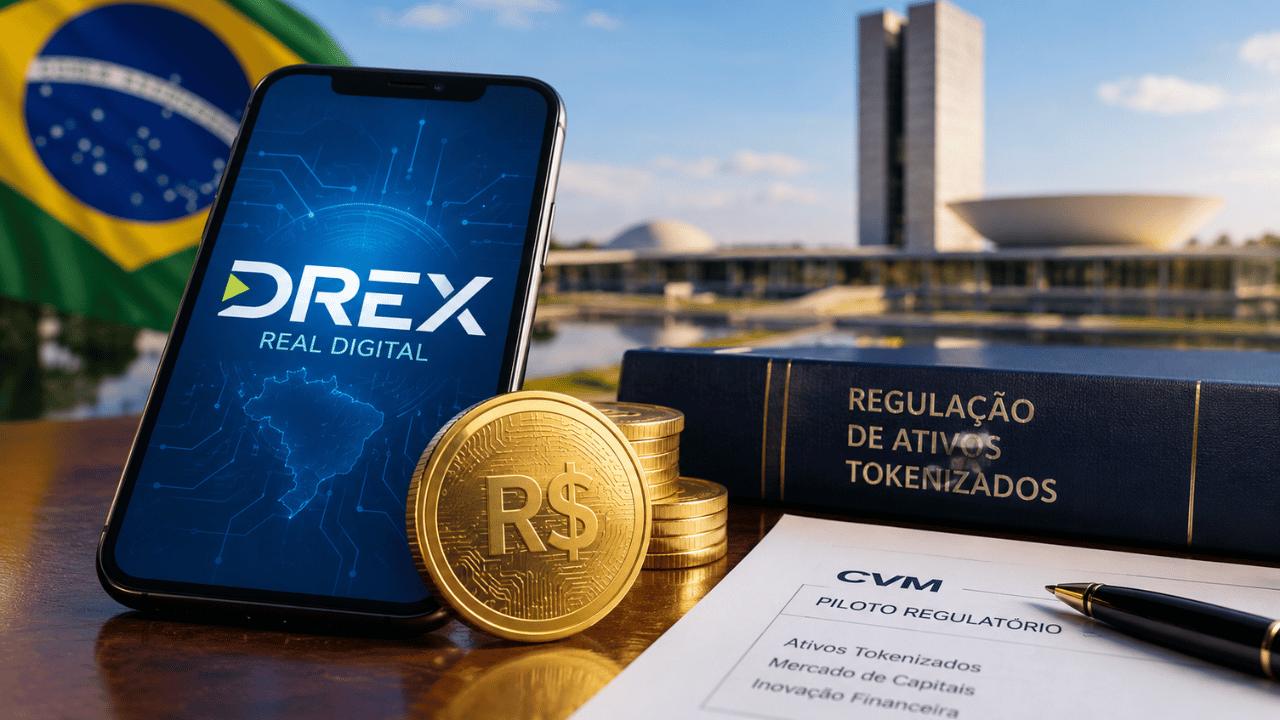
O DREX voltou ao centro das discussões sobre a modernização do sistema financeiro brasileiro após novos avanços registrados em setembro. Um consórcio formado por Sicoob, Sicredi, Ailos, Cresol e Unicred informou ter realizado, no âmbito do piloto do Banco Central, as primeiras emissões de tokens de Real Digital, simulando a conversão de reservas bancárias para uma carteira de Real Digital. A movimentação é relevante porque mostra uma aplicação concreta da infraestrutura que vem sendo testada no projeto.
Ao mesmo tempo, a Comissão de Valores Mobiliários (CVM) avançou em uma proposta de programa piloto para testar a tokenização de valores mobiliários utilizando redes de tecnologia de registro distribuído. A iniciativa amplia o debate regulatório sobre ativos digitais no país e ajuda a explicar por que decisões de órgãos públicos serão importantes para o desenvolvimento do ecossistema relacionado ao DREX.
O que as primeiras emissões de Real Digital mudam no projeto DREX
A emissão realizada pelo consórcio de cooperativas representa uma etapa técnica importante porque transforma uma ideia de infraestrutura financeira digital em um procedimento que pode ser testado em ambiente controlado. Segundo o Sicoob, o grupo emitiu os primeiros tokens de Real Digital em 4 de agosto, simulando a conversão do saldo de reserva bancária de uma instituição financeira para sua carteira de Real Digital. O teste também ocorreu em uma rede na qual já existem participantes e contratos inteligentes disponibilizados pelo Banco Central.
Para entender a importância disso, é necessário separar o DREX do Pix e das criptomoedas. O Pix é um sistema de pagamentos instantâneos, enquanto o DREX está relacionado a uma infraestrutura para representar digitalmente dinheiro e ativos e permitir operações programáveis dentro de regras definidas. Já criptomoedas como Bitcoin não são emitidas pelo Banco Central e possuem características diferentes das de uma moeda digital oficial. No caso do DREX, o objetivo do piloto é testar como instituições financeiras podem utilizar uma infraestrutura digital para realizar operações com segurança, liquidação e automação.
Do ponto de vista das políticas públicas, a evolução dos testes também coloca em evidência questões que vão além da tecnologia. O Banco Central precisa avaliar aspectos como segurança, privacidade, funcionamento da infraestrutura e integração entre participantes antes de ampliar qualquer utilização. O próprio histórico do projeto mostra que arquitetura, privacidade e segurança estão entre os pontos avaliados nas etapas do Piloto Drex.
Isso significa que uma notícia sobre emissão de tokens não deve ser interpretada como chegada do DREX ao uso cotidiano da população. Os testes continuam sendo realizados em ambientes específicos, e a existência de operações experimentais não equivale à disponibilização geral de uma nova forma de dinheiro para consumidores. Para o cidadão, a principal consequência neste momento é acompanhar como os testes podem definir os serviços financeiros digitais que poderão ser oferecidos futuramente.
Por que a regulação virou parte central do futuro do DREX
A discussão regulatória ganhou outro elemento importante em setembro com a proposta elaborada pelo Grupo de Trabalho de Tokenização da CVM. A minuta entregue ao colegiado da autarquia prevê a criação de um programa piloto para testar operações com valores mobiliários em redes de tecnologia de registro distribuído, incluindo emissão, oferta, negociação, escrituração, custódia, depósito centralizado e liquidação. A proposta ainda precisa seguir o processo regulatório da CVM, portanto não representa uma autorização definitiva para todas essas atividades.
Esse movimento ajuda a explicar a dimensão política do DREX. Embora o projeto seja conduzido pelo Banco Central, seu desenvolvimento se relaciona com diferentes partes do sistema financeiro e com órgãos responsáveis por supervisionar mercados específicos. Quando ativos são digitalizados, surgem questões sobre quem pode emitir, registrar, negociar, custodiar e liquidar esses instrumentos, além de quais regras devem ser aplicadas a cada operação.
A própria experiência do Piloto Drex já envolveu avaliações relacionadas a ativos digitais e à participação de outros órgãos públicos. No Relatório Integrado de 2025, o Banco Central registrou que a segunda fase do piloto incluiu serviços desenvolvidos pelos próprios participantes e ativos que não são regulados diretamente pela autoridade monetária, com acompanhamento de órgãos como a CVM e o Operador Nacional do Sistema de Registro Eletrônico de Imóveis.
Para o cidadão, esse processo pode parecer distante, mas a regulação determina o que poderá ser oferecido comercialmente no futuro. Uma tecnologia pode funcionar tecnicamente e ainda precisar de regras específicas para chegar ao mercado de forma ampla. Por isso, acompanhar decisões do Banco Central, da CVM e de outras instituições públicas é fundamental para entender o ritmo de evolução do DREX, especialmente em áreas como crédito, imóveis, investimentos, pagamentos e tokenização de ativos.
Como as decisões públicas podem afetar o uso do DREX no Brasil
O avanço dos testes coloca o DREX diante de uma questão essencial: como transformar uma infraestrutura experimental em serviços financeiros que sejam juridicamente seguros, tecnicamente confiáveis e compreensíveis para o usuário. O Banco Central já descreveu a plataforma como uma infraestrutura capaz de permitir transações com ativos digitais e contratos inteligentes, com expectativa de ganhos de eficiência, segurança e redução de custos em determinadas operações.
Nesse cenário, contratos inteligentes podem desempenhar papel relevante. Eles permitem que determinadas condições previamente programadas sejam executadas automaticamente dentro da infraestrutura digital. Em uma operação financeira, isso pode reduzir etapas manuais e permitir que diferentes partes de uma transação sejam coordenadas de maneira automatizada. Entretanto, a existência dessa tecnologia não elimina a necessidade de regras, fiscalização e mecanismos de proteção para os participantes.
A dimensão política aparece justamente na definição dessas condições. Autoridades públicas precisam estabelecer limites, responsabilidades e padrões de funcionamento para que novas soluções digitais possam ser utilizadas sem criar riscos desnecessários para consumidores e instituições. A proposta de piloto da CVM mostra esse movimento ao prever testes controlados justamente para avaliar viabilidade técnica, operacional e jurídica, além de riscos, vulnerabilidades e possíveis lacunas regulatórias.
O relatório mais recente de Política Monetária do Banco Central, publicado em 24 de setembro de 2026, também reforça o papel institucional da autoridade monetária na condução e na transparência das políticas que afetam o sistema financeiro. Embora o documento não represente, por si só, uma mudança no funcionamento do DREX, ele faz parte do conjunto de informações oficiais que permite acompanhar a atuação do Banco Central e o ambiente econômico em que a moeda digital está sendo desenvolvida.
O principal ponto para quem acompanha o DREX, portanto, é que sua evolução não depende apenas de avanços tecnológicos. A definição das regras para tokenização, segurança, privacidade, liquidação e participação das instituições será igualmente importante. O projeto continuará sendo moldado por testes, avaliações técnicas e decisões regulatórias, e cada nova etapa ajudará a esclarecer quais aplicações poderão chegar efetivamente ao mercado brasileiro.
O avanço recente das cooperativas e a movimentação da CVM mostram que o debate já ultrapassou a fase de simplesmente explicar o que é uma moeda digital. Agora, a discussão envolve como diferentes instituições poderão utilizar essa infraestrutura e sob quais regras. Para o cidadão, isso significa que o DREX ainda deve ser acompanhado como um projeto em desenvolvimento, e não como uma nova forma de pagamento já disponível em larga escala. As próximas decisões regulatórias serão importantes para definir como a tokenização e os contratos inteligentes poderão funcionar dentro do sistema financeiro brasileiro.
Fonte: